
資産形成を進めたい。会社員として働きながら、将来のために少しずつ資産を増やしていきたい。
そう考えて投資に取り組んでいた私ですが、その前に見直すべきことがありました。
単身赴任中の自分が、毎月いくら使っているのかを把握できていなかったのです。
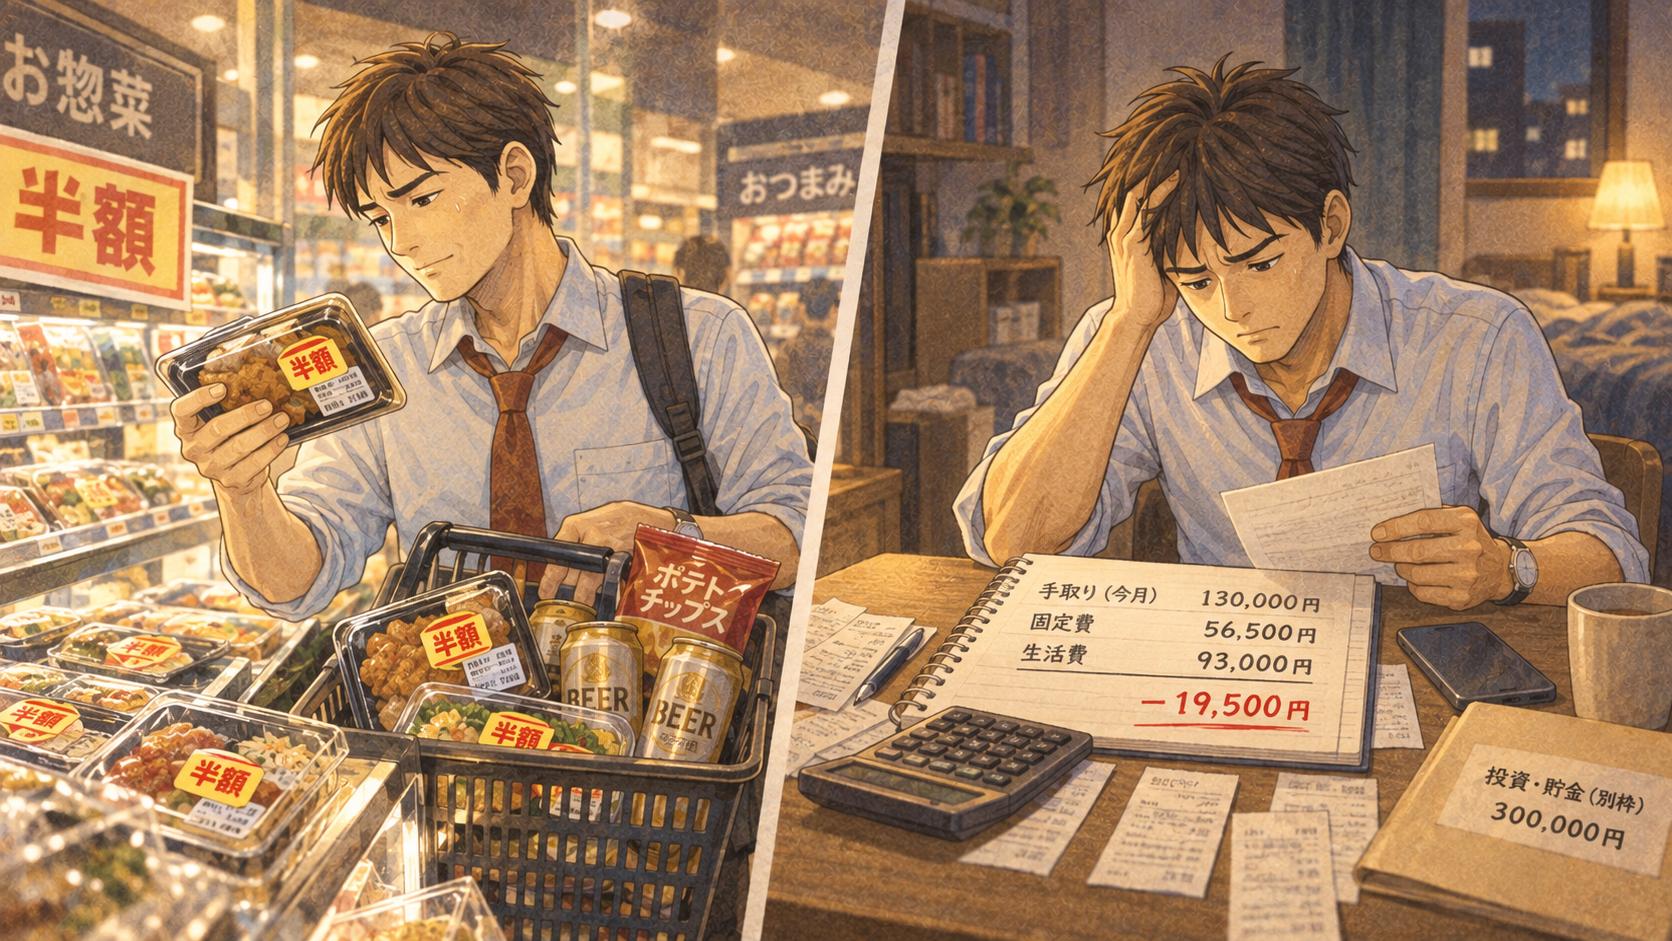
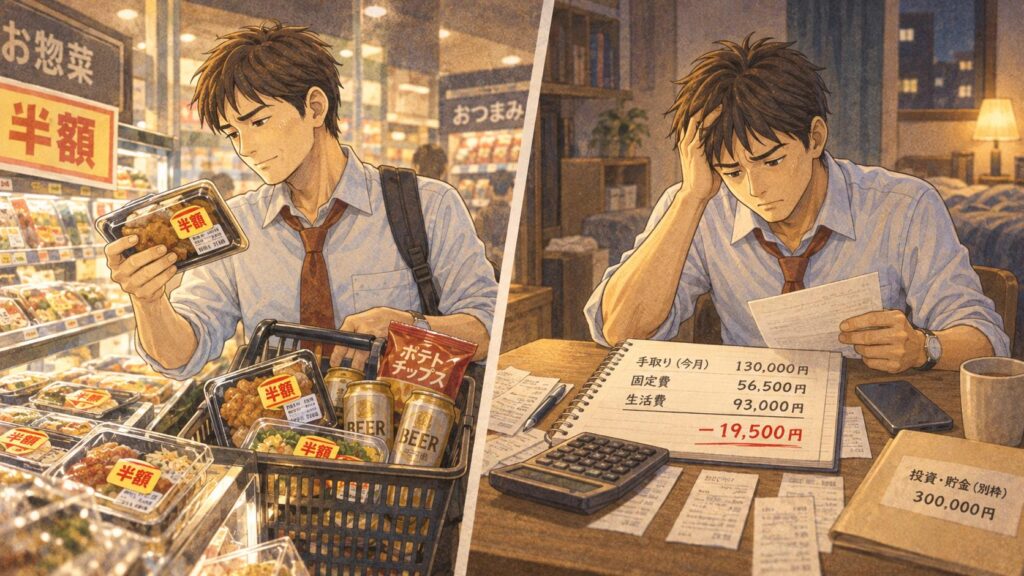
10月の支出を整理してみると、自分で管理する収入13万円に対して、固定費と生活費は合わせて14万9,500円。
単身赴任中の自分の生活だけを切り出すと、月1万9,500円の赤字になっていました。不足分は、妻が管理する家の家計から援助を受けていました。
家庭全体の家計が赤字という話ではありません。今回向き合いたいのは、私自身が管理している単身赴任生活のお金です。
なお、10月の数字は正確な家計簿の実績ではなく、給料日までの支出を感覚と記憶で整理した概算です。
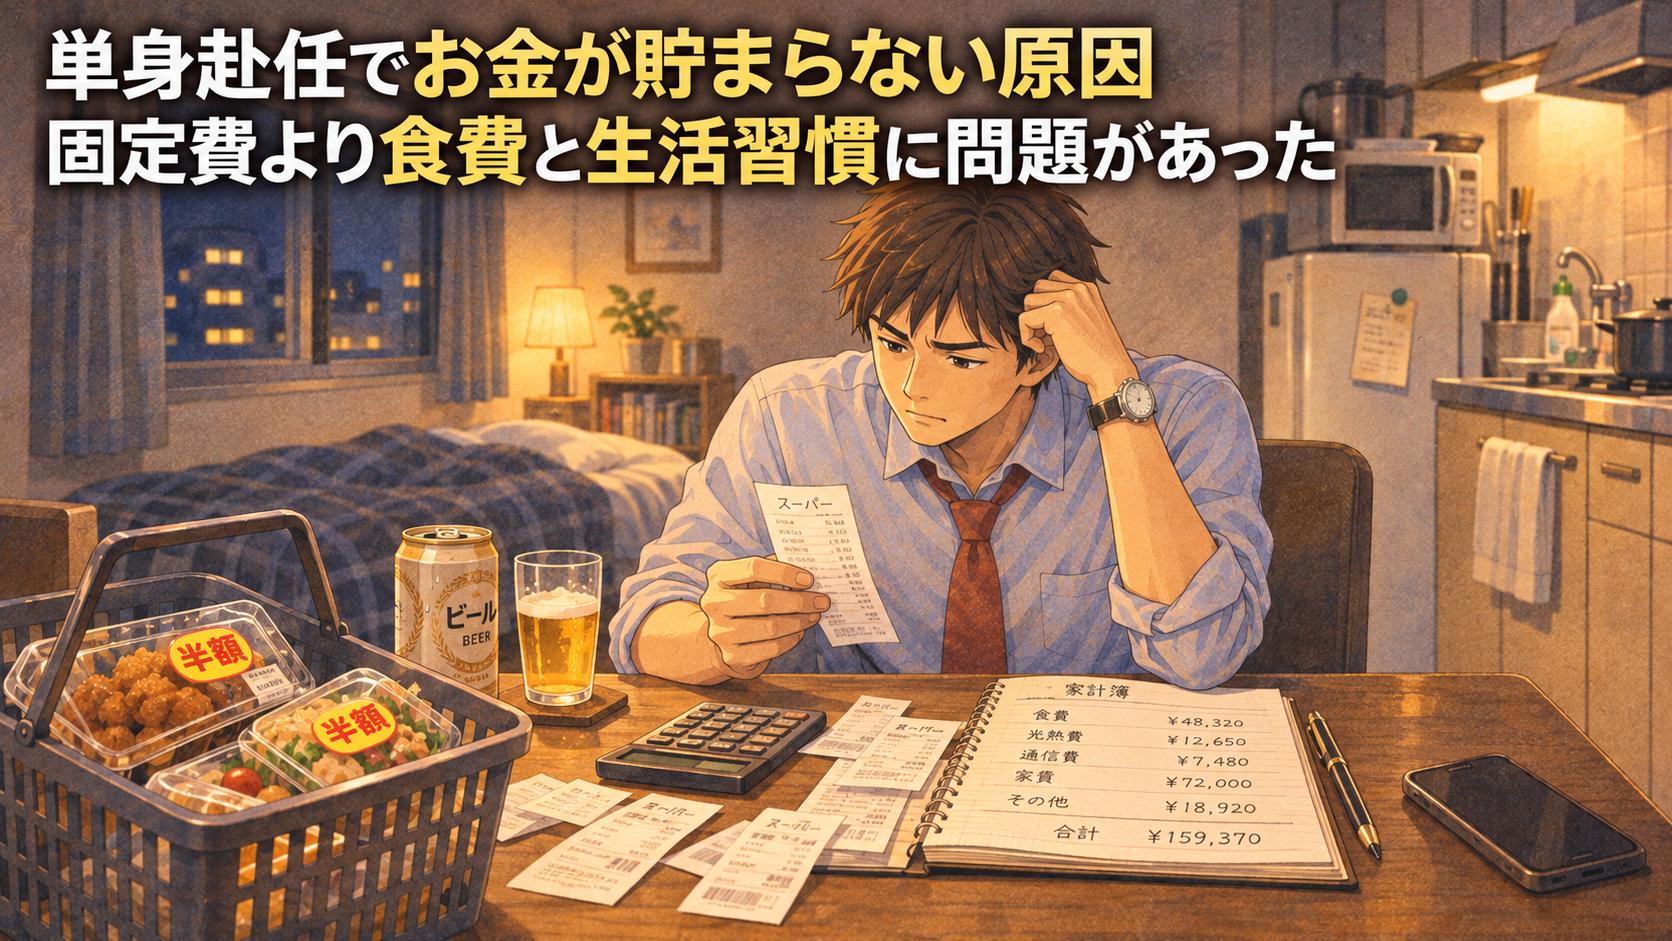
特に見直す必要を感じたのが、夜の食費でした。スーパーで「半額だから買っておこう」と、必要のない惣菜やつまみまで買ってしまう。そこに酒代も重なっていました。
安く買えたつもりでも、不要なものまで買えば出費は増えます。食べる量も増え、私の場合は体重増加の一因にもなっていたと感じています。
一方で、今回整理した資産形成へ回した額は87万5,000円あります。ただし、これは親の遺産や過去の貯蓄など、既に持っていた資産から投資へ回したお金です。
今月の単身赴任生活で、87万5,000円の余剰を作ったわけではありません。
この記事では、家計を整理して分かった赤字の現実と、食費を中心に見直したい支出をまとめます。次月からは毎日家計簿をつけ、まず生活を黒字にするところから始めます。
資産形成を考えているのに、自分の生活費を把握していなかった
資産形成を進めるために、まず必要だったのは、自分の生活費を把握することでした。
株式投資やNISAにお金を回すことは考えていましたが、その土台となる毎月の生活収支を、私は十分に確認できていませんでした。
将来のために資産を増やしたいと思っているのに、今の自分がいくら使っているのか分かっていない。今回、お金を整理してみて、その矛盾に気づきました。
投資額は見ていても、毎日の支出は感覚でしか分かっていなかった
投資にいくら回したかは気にしていました。一方で、食費や酒代、途中で立ち寄るコンビニなど、日々の支出は感覚でしか分かっていませんでした。
「昼食には、このくらい使っているだろう」「夜は値下げ品を買っているから、それほど高くないはず」。そう考えていても、月の合計を確認していたわけではありません。
一つひとつは小さな買い物でも、何度も重なれば生活費は膨らみます。買った日の金額だけで判断していては、毎月いくら必要なのかが見えませんでした。
投資へ回す金額を考える前に、毎日の生活からお金がいくら出ていくのかを知る必要がありました。
10月の数字は、記憶と感覚をもとに整理した概算
今回の数字は、毎日の支出を記録して集計した正確な実績ではありません。給料日までに「このくらい使っている」と感じていた金額を、記憶と感覚で整理しました。
そのため、実際に記録した金額と比べれば、抜けやずれがあると思います。単身赴任の平均的な生活費を示す数字でもありません。
それでも、収入と支出を同じ表に並べたことで、自分で管理しているお金だけでは生活をまかなえていないことが分かりました。
10月の概算は、生活を見直すスタート地点にします。次月からは毎日家計簿をつけ、実際に使った金額で確かめていきます。
単身赴任の家計を見直したら、月1万9,500円の赤字だった
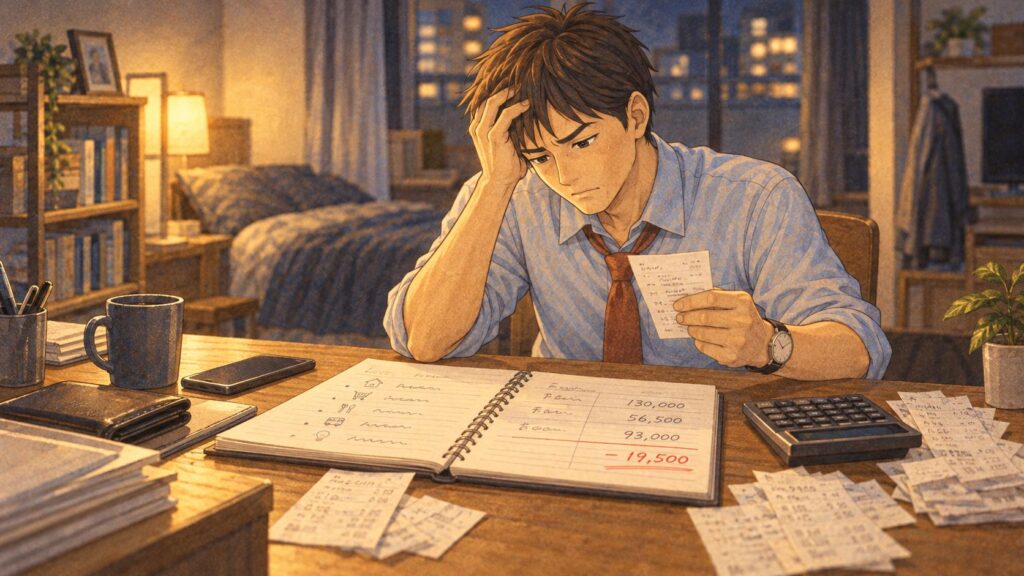
今回整理した、単身赴任中の自分のお金は以下のとおりです。生活収支と、既存資産から投資へ回したお金を分けて見てください。
| 項目 | 金額 | 内容 |
|---|---|---|
| 自分で管理する収入 | 130,000円 | 単身赴任生活で自分が管理するお金 |
| 単身赴任固定費 | 56,500円 | 家賃・光熱費など |
| 生活費 | 93,000円 | 食費・酒・買い食いなど |
| 単身赴任生活の収支 | ▲19,500円 | 収入-固定費-生活費 |
| 資産形成へ回した額(参考) | 875,000円 | 既存資産から投資へ回した額。上記の生活収支とは別 |
※10月の金額は概算です。875,000円は親の遺産や過去の貯蓄などから投資へ回したお金であり、今月の生活で生まれた余剰ではありません。
自分で管理する13万円は、家庭全体の収入とは別
今回の収入13万円は、単身赴任中の生活で私自身が管理している範囲のお金です。給与の全額や、妻の収入を含む家庭全体の収入ではありません。
家庭全体のお金と一緒にすると、自分が使いすぎているのかが分かりにくくなります。まず、自分が管理する範囲に絞って収支を確認しました。
固定費5万6,500円と生活費9万3,000円で、収入を超えていた
固定費と生活費を合わせると、支出は14万9,500円になります。計算は単純です。
130,000円-56,500円-93,000円=▲19,500円
固定費を払った後に残るお金は7万3,500円。それに対して生活費が9万3,000円かかっていたため、概算では1万9,500円足りていませんでした。
投資の前に、単身赴任生活そのものを見直す必要があった
驚いたのは、投資にお金を回したから赤字になったのではなく、投資をする前の生活だけで赤字だったことです。
自分では資産形成に取り組んでいるつもりでも、毎月の生活から新しく投資に回せる余剰はありませんでした。
「単身赴任はお金がかかる」と感じるだけで終わらせず、何に使っているのかまで確認する必要がありました。
関連記事:高年収でもお金が貯まらない、自由もない|単身赴任と怪我で考えた会社員の働き方
赤字の不足分は、妻が管理する家の家計から援助を受けていた
単身赴任生活で足りなかったお金は、妻が管理する家の家計から援助を受けていました。今回の整理で、その援助に頼っていた現実を改めて認識しました。
家庭全体の家計が赤字というわけではない
家庭全体の家計管理は妻が担当しています。今回の記事は、家庭全体の家計が赤字だという話ではありません。
問題にしたいのは、自分が管理している単身赴任生活のお金の使い方です。家計からの援助があることで、自分の支出が収入を超えている状態に気づけていませんでした。
不足分を補ってもらえることを、当然のように考えてはいけなかったと思います。支えてもらっていることへの感謝と、自分で見直す責任を感じています。
自分の単身赴任生活が、家計からの援助で成り立っていた
今回の概算では、不足額は1万9,500円です。これは収支の差から求めた金額で、援助の入金履歴を一件ずつ集計した数字ではありません。
大切なのは、援助の存在を責めることではなく、自分の生活がどれだけその援助を必要としていたのかを知ることです。
家の家計に頼っているのに、自分は生活費を十分に把握していない。この状態を改め、まず自分で管理するお金の範囲で生活できるようにしたいと思っています。
単身赴任の生活費で、特に見直したいのは夜の食費だった
生活費9万3,000円を見て、最初に考えたのは食生活でした。特に夜の買い物は、必要な量よりも「安くなっているか」を基準にしていたと感じます。
朝は自炊していても、昼は外食が多かった
朝は自炊していますが、昼は外食が多い生活です。朝に自炊しているからといって、一日全体の食費を抑えられているとは限りませんでした。
昼食の概算は月2万5,000円です。まずは毎日の金額を記録して、外食の回数と一回の支出を確かめたいと思います。
仕事の日に必要な食事まで無理に削るのではなく、選び方や回数に見直せるところがないかを考えます。
「半額だから得」と、必要のない惣菜まで買っていた
夜はスーパーの値下げ商品や惣菜を買うことが多く、たまに自炊をしていました。値下げ品を選ぶことで、節約しているつもりにもなっていました。
しかし、値下げシールを見ると、「安いから得」「半額だから買っておこう」と考え、本来は必要のないものまで買っていたのです。
夕食に必要な分を買えば十分なのに、安くなっているという理由で惣菜やつまみを追加する。それでは、買い物全体の金額は増えてしまいます。
必要なものを安く買うことと、安いから不要なものを買うことは違いました。
酒とつまみも重なり、夜の食費が膨らんでいた
お酒はほぼ毎日飲んでいました。今回の概算では、酒が月1万円、つまみが月5,000円です。
夕食代に加えて、酒とつまみで月1万5,000円。さらに、コンビニや買い食いの支出もありました。
夕食の惣菜と酒のつまみは、感覚で整理していると境目が曖昧になります。次月は同じ買い物を重複して数えないよう、分類を決めて記録します。
酒だけの値段を見るのではなく、一緒に買うものまで含めて、夜にいくら使っているのかを確かめたいです。
必要以上に買う習慣が、無駄な出費と食べ過ぎにつながっていた
値下げ品を必要以上に買うことは、お金だけの問題ではありませんでした。食べ物を多く買えば、食べる量も増えてしまいます。
私の場合、夜の買いすぎが食べ過ぎにつながり、体重増加の一因にもなっていたと感じています。体重の変化をすべて食費だけで説明するつもりはありませんが、見直したい習慣です。
「安く買えた」という満足感の一方で、支出と食べる量の両方が増えていた。この買い方は、私にとって明らかに無駄な出費でした。
値下げ率よりも「本当に必要な買い物か」を考えたい
これからは、値下げシールを見る前に、今日の食事に何が必要なのかを考えるようにします。
買う量を先に決め、必要なものが値下げされていれば選ぶ。値下げされているからといって、予定にない惣菜を追加しない。この順番を意識したいです。
| 支出項目 | 現状 | 問題点 | 今後の方針 |
|---|---|---|---|
| 昼食 | 外食中心 | 回数と単価の積み重ね | 回数・一回の金額を記録して見直す |
| 夜の食費 | 値下げ品・惣菜が多い | 必要以上に買ってしまう | 必要な量を先に決めて買う |
| 酒 | ほぼ毎日 | 酒代に加え、つまみ代もかかる | 飲む回数・量を見直す |
| つまみ | 酒と一緒に購入 | 不要な追加購入 | 本当に必要な分だけ買う |
| 買い食い | コンビニなどで発生 | 小さな支出を把握しにくい | 買った物と金額を記録する |
これは、既に達成できている節約方法ではありません。今の自分の問題を整理し、これから取り組む方針です。
関連記事:会社員の資産形成は生活の立て直しから|単身赴任の食費・酒代を見直して種銭を作る
87万5,000円の投資は、今月の生活で生み出したお金ではない
今回の整理では、資産形成へ回した額として87万5,000円があります。この数字だけを見せると、毎月の生活から多くのお金を残せているように見えるかもしれません。
しかし、それは実態と違います。ここは誤解のないように、生活収支とは分けて書いておきます。
投資額だけでは、毎月の生活収支は分からない
投資に回した金額は、お金の使い道を示す数字です。そのお金が、今月の収入から残ったのか、以前から持っていた資産から出したのかまでは分かりません。
私の場合、単身赴任生活は概算で赤字でした。投資の金額が大きくても、毎月の生活から余剰を生み出せていたわけではありません。
親の遺産や過去の貯蓄から、投資へ回したお金だった
87万5,000円は、親の遺産や過去からの貯蓄など、既に持っていた資産を投資へ回したものです。
今月の節約で作ったお金でも、単身赴任生活で貯めたお金でもありません。今月の生活で87万5,000円を作れた、という意味にはしないようにします。
また、資産を投資へ移したこと自体で、その金額分だけ資産総額が増えたわけでもありません。お金の置き場所を変えたことと、新しくお金を残したことを分けて考える必要があります。
既存資産からの投資と、生活の余剰からの投資を分けて考える
既に持っている資産をどう運用するかと、毎月の収入からいくら残せるかは、それぞれ確認すべきことです。
既存資産から投資することを否定するのではなく、私は毎月の生活からも投資に回せるお金を作りたいと考えています。
そのために、今後は「生活収支」「家計からの援助」「既存資産から投資へ移した額」を混ぜずに記録します。
関連記事:会社員の資産形成は何から?老後と今の自由のために、資産家を目指す私の種銭づくり
次月からは毎日家計簿をつけ、単身赴任の生活費を把握する
今回の反省を、気づいただけで終わらせたくありません。次月からは毎日家計簿をつけ、実際の支出を記録します。
まずは、今使っている表に記録を残すところから始めます。道具を増やすことより、毎日続けて月の合計を確認することを優先します。
10月の概算を、生活を見直すスタート地点にする
10月の数字は、今の生活を振り返るための目安として残します。ただし、次月以降の実績と同じ精度の数字として扱わないようにします。
記録を始めると、これまで見落としていた支出が見つかるかもしれません。逆に、思っていたほど使っていない項目もあるかもしれません。
まずは正確に知ることを目標にして、見栄えのよい数字にしようとしないことが大切だと思っています。
食費・酒・外食・コンビニの支出を毎日記録する
買い物をした日には、日付、買ったもの、金額、支出の分類を記録する方針です。記憶に頼って月末にまとめる方法から変えていきます。
特に夜の買い物は、「必要な夕食」「酒」「つまみ」「予定外に買ったもの」が分かるようにしたいです。
金額だけでなく、値下げ品を見て追加したかどうかも短く残せば、使いすぎるきっかけを振り返りやすくなると考えています。
夕食とつまみなどの分類を決め、同じ支出を二重に数えない
スーパーやコンビニという店の名前だけで分類すると、夕食・酒・つまみの違いが見えにくくなります。食べる目的や買った内容で分け、購入先は必要に応じてメモします。
例えば、コンビニで買った夕食を「夕食」に入れたら、同じ金額を「買い食い」にも入れないようにします。
キャッシュレスで支払った買い物も、購入時と口座からの引き落とし時で二重に支出へ入れないようにします。自分の記録のルールをそろえて、月の合計を確かめます。
概算と実績の違いを踏まえ、毎月の変化を確認する
月末には、生活費の合計だけでなく、酒やつまみ、外食など、どの項目が増減したのかを確認します。
10月より数字が小さくなっても、その差をすべて節約の成果とは決めつけません。概算から実際の記録に変わるため、集計方法の違いもあるからです。
毎日の記録がたまってから、同じ基準の月同士で比べていきます。ブログでも、概算と実績の区別が分かるように経過を伝えます。
単身赴任生活を黒字化し、その余剰から資産を作りたい
最初から大きな投資額を目指す前に、まず自分が管理する収入の範囲で暮らせるようにします。そのうえで、毎月少しずつ余剰を増やしていきたいです。
最初の目標は、月1万9,500円の赤字をなくすこと
今回の概算では、収入13万円から固定費5万6,500円を引くと、生活費に使える金額は7万3,500円です。
生活費9万3,000円から1万9,500円を減らせれば、収支はちょうどゼロになります。まず目指すのは、この状態です。
ただし、概算から作った目安なので、毎日の記録で実際の支出を確かめながら調整します。必要な食事まで削って、数字だけを合わせるつもりはありません。
月1万円の余剰を作るには、現状から2万9,500円の改善が必要
赤字をなくした後の目標は、毎月1万円を残せる生活です。今の状態から1万円節約しても、まだ9,500円の赤字が残ります。
月1万円の余剰を作るには、赤字1万9,500円に加えて1万円、合計2万9,500円の改善が必要です。
| 目標 | 生活費の上限 | 現在の概算から必要な改善額 |
|---|---|---|
| 生活収支をゼロにする | 73,500円 | 19,500円 |
| 月1万円の余剰 | 63,500円 | 29,500円 |
| 月2万円の余剰 | 53,500円 | 39,500円 |
| 月3万円の余剰 | 43,500円 | 49,500円 |
※自分で管理する収入130,000円と固定費56,500円が変わらず、生活費だけを見直す場合の試算です。達成済みの数字ではありません。
黒字化が続いたら、月2万円・3万円の投資余力を目指す
月2万円、3万円と余剰を増やせれば、資産形成へ回せるお金の幅も広がります。ただ、今の私にとっては、いきなり達成できるといえる目標ではありません。
まず赤字をなくす。次に月1万円を残せる状態を続ける。その後で、無理なく増やせるかを考えます。
残ったお金も、近く必要になる支払いを確認してから、投資へ回す額を決めたいと思っています。
生活費・改善額・投資額を分けて、今後の経過を伝えていく
今後は、毎月の生活費がどう変わったか、生活収支がどれだけ改善したか、そのうちいくらを投資へ回したかを分けて記録します。
既存資産から投資へ回したお金があれば、それも別に記載します。投資額だけを大きく見せるのではなく、自分の生活がどう変わったかを伝えたいです。
副業で収入を増やす取り組みも続けたいですが、その成果を待つ間にも、今の支出を把握することはできます。
関連記事:会社員の副業は時間がない、結果も出ない|ブログ収入0円・再生一桁からの試行錯誤
まとめ|資産形成の前に、まず単身赴任の生活費を把握することから始める
今回、単身赴任中の自分のお金を整理してみると、10月の概算では月1万9,500円の赤字でした。生活は、妻が管理する家の家計からの援助で成り立っていました。
家庭全体が赤字なのではなく、自分が管理する範囲で収支が合っていなかったということです。
特に見直したいのは夜の食費です。値下げされているからと不要な惣菜やつまみまで買い、出費も食べる量も増やしていました。
そして、資産形成へ回した87万5,000円は、親の遺産や過去の貯蓄などから動かしたお金です。毎月の生活から生まれた余剰とは分けて考える必要がありました。
投資していることと、生活のお金の流れを把握できていることは、同じではありませんでした。
次月からは毎日家計簿をつけます。まずは何にいくら使ったのかを知り、必要以上に買っていたものから見直していきます。
今はまだ、節約の成功談を語れる段階ではありません。単身赴任生活を黒字にし、その余剰から少しずつ資産を作る。その過程を、このブログに残していきたいと思います。
コメント