
家賃は抑えている。朝は自炊している。夜もスーパーの値下げ品を選んでいる。それなのに、単身赴任生活でお金が貯まらない。
自分ではそれなりに出費を抑えているつもりでしたが、生活を振り返ると、「安く買っていること」と「支出が少ないこと」を一緒に考えていました。
前回、自分が管理するお金を整理し、単身赴任生活が赤字だと分かりました。今回は、その数字の背景にある毎日の行動を洗い出します。
私の場合、見直す余地が大きそうだったのは、固定費よりも食費と生活習慣でした。
仕事帰りに買う半額の惣菜。ほぼ毎日の酒とつまみ。「もう一品くらい」と追加するおかず。必要以上に買って食べる習慣は、お金が残らないことだけでなく、体重が増えたことにもつながっていたと感じます。
この記事は、節約に成功した方法の紹介ではありません。まだ改善の途中にいる私が、買いすぎるきっかけを整理し、次の買い物で何を変えるかを考えた記録です。
単身赴任でお金が貯まらない原因を、自分の支出から洗い出してみた
前回の家計整理で、単身赴任生活が赤字だと分かった
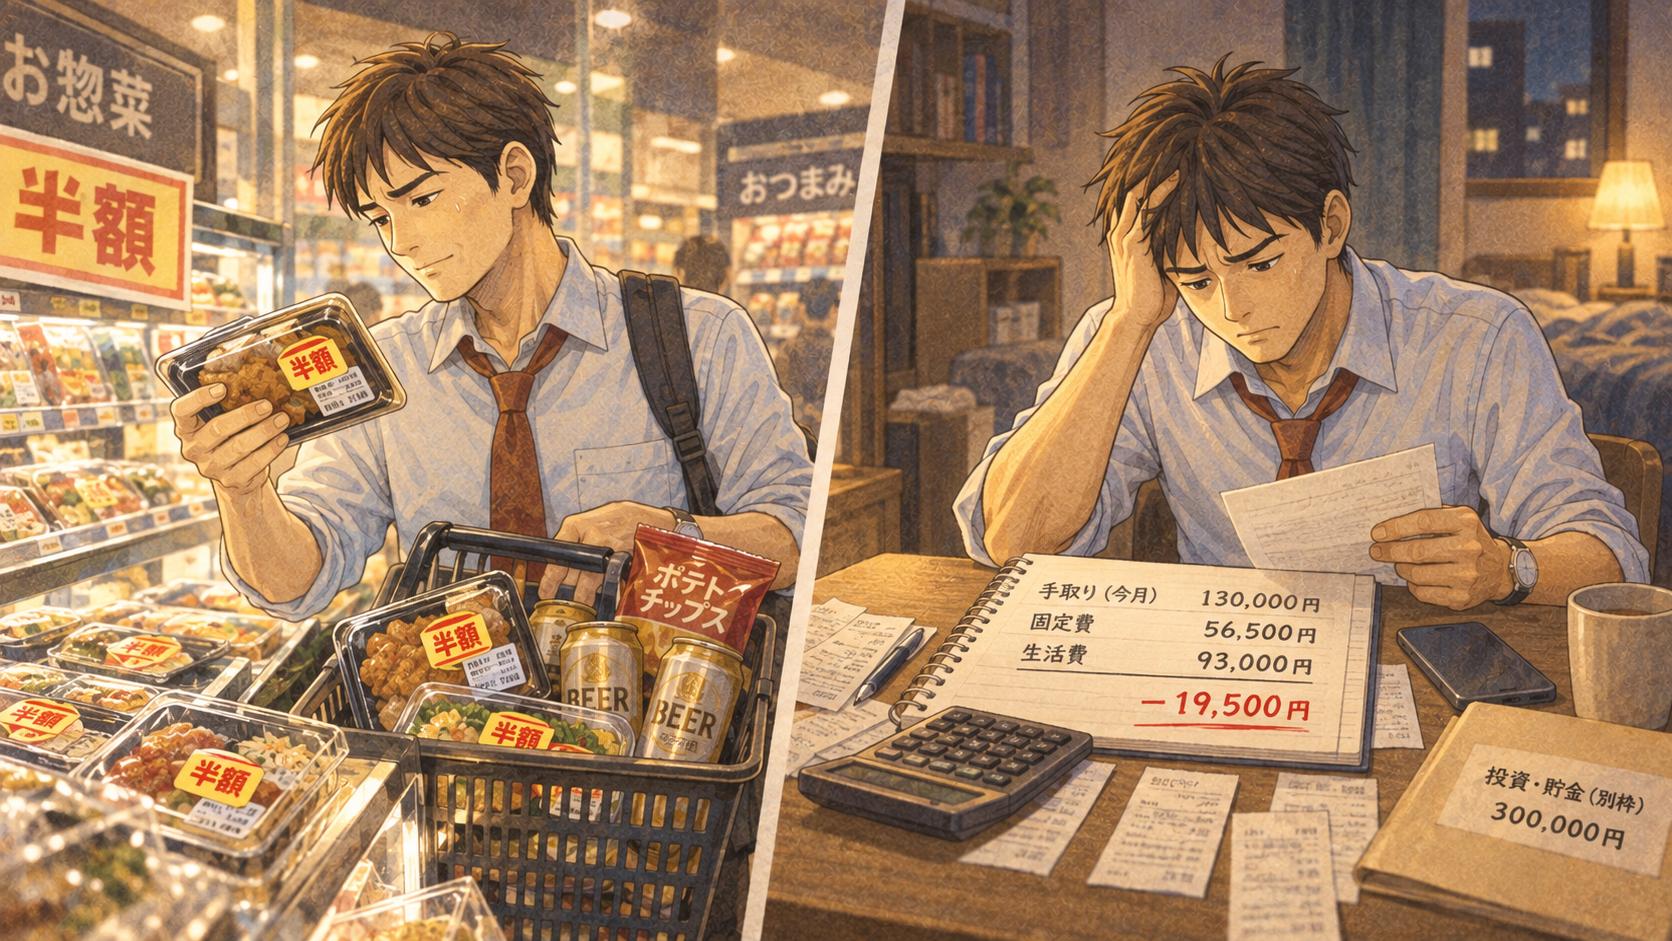
前回整理した10月の概算では、私が管理する単身赴任生活の収支は月1万9,500円の赤字でした。
家庭全体が赤字という意味ではなく、自分の生活に使うお金だけでは足りず、妻が管理する家計から援助を受けていたということです。
この数字は毎日の家計簿を集計した実績ではありません。感覚と記憶による概算で、詳しい収支や投資資金との区別は前回の記事にまとめています。
関連記事:単身赴任の家計を見直したら赤字だった|資産形成の前に生活費を把握することから始めます
今回は「なぜ赤字になったのか」を考えてみる
赤字の金額が分かっても、「来月は気をつけよう」だけでは、同じ買い方を繰り返しそうです。そこで、支出の項目から一歩進めて、買う時の自分の判断を振り返りました。
夜の食費が高いのは、必要な夕食の値段だけが原因なのか。それとも、予定になかった商品を追加しているのか。
お酒についても、酒そのものの代金だけなのか、飲むために買い足した食べ物まで含むのか。今回は、こうした行動のつながりを考えます。
固定費と変動費を分けて考えることにした
まず、家賃など毎月の負担が比較的一定の費用と、買う回数や量で変わる食費などを分けました。
光熱費のように使用量で変わるものもありますが、今回は生活を維持するための費用として、家賃などと一緒に整理しています。
全部を一度に減らそうとするより、自分で変えられる場面が多い支出から見る方が、今の私には取り組みやすそうでした。
固定費5万6,500円は、今すぐ大きく減らしにくい
単身赴任先では比較的安いアパートを選んでいる
単身赴任先では、比較的安いアパートに住んでいます。住居費を抑えることは既に意識しており、今から家賃を大きく下げられる見通しがあるわけではありません。
前回整理した家賃・光熱費などの合計は、概算で月5万6,500円でした。この全額が家賃という意味ではありません。
家賃や光熱費は生活する以上ある程度必要
住まいも電気も水道も、暮らすうえで必要です。使い方を見直す余地はあると思いますが、生活に必要な部分まで削ることを最初の目標にはしたくありません。
固定費を一切見直さなくてよいと決めたわけでもありません。ただ、私の場合は、住居費だけを気にしても、毎晩の追加購入はそのまま残ります。
自分の場合は固定費より変動費の方に改善余地がありそうだった
一方で、食費には「買わなくても困らなかったかもしれない」と思うものがありました。値下げ品を見て追加した惣菜や、お酒に合わせて買ったつまみです。
家賃は次の買い物で変えられませんが、予定外の惣菜を一つ追加するかどうかは、その場で判断できます。
まず見直したいのは、必要な暮らしの費用より、習慣で増えていた買い物です。削減できる金額は、今後の記録で確かめます。
一番改善余地が大きそうだったのは食費だった
朝は自炊していても、昼は外食が多い
朝食は基本的に自炊しています。その習慣は続けたいですが、朝に自炊したことだけで、一日全体を節約できている気になっていた面もあります。
昼は仕事の都合で外食が多い生活です。外食そのものを無駄と決めつけず、どのくらいの回数で、一回いくら使っているかを確認したいと思います。
仕事中の食事には時間や場所の制約もあります。まずは、無理なく選び方を変えられる日があるかを見るつもりです。
夜はスーパーの値下げ惣菜を買うことが多かった
夜はスーパーの値下げ商品や惣菜が多く、たまに自炊しています。惣菜は、仕事の後に食事を用意する助けになっています。
問題は、惣菜を利用すること自体ではありません。必要な夕食がそろっていても、値下げされた商品を見つけると追加していたことです。
一品ずつ見ると安くても、かごの中の商品が増えれば、会計の合計は増えます。私は商品の値段を見ていても、夕食全体で必要な量を十分に見ていませんでした。
酒とつまみが追加され、食費がさらに膨らんでいた
そこにほぼ毎日の酒とつまみが加わります。夕食、酒、つまみ、さらに追加のおかずを、それぞれ別の買い物のように考えていました。
でも、全部同じ自分の生活費から出ていくお金です。「食事は安く済んだ」という感覚だけでは、夜全体の支出は分かりません。
現在の習慣を整理すると、見直したいところは次のようになりました。
| 支出 | 現状 | 確認したい問題 | これからの改善方法 |
|---|---|---|---|
| 朝食 | 基本的に自炊 | 朝だけで節約できた気になっていないか | 自炊を続け、一日全体の支出も見る |
| 昼食 | 仕事の都合で外食が多い | 回数と単価の積み重ね | 無理なく変えられる日と金額を確認 |
| 夜の食事 | 惣菜・値下げ品、時々自炊 | 必要以上の追加購入 | 店に行く前に必要な量を決める |
| 酒 | ほぼ毎日 | 酒代と一緒に増える食費 | 量・回数と周辺の購入を記録 |
| つまみ | 酒に合わせて追加 | 夕食があっても惰性で買う | 夕食と合わせて必要量を考える |
| 買い食い | 途中で買うことがある | 少額のため振り返らない | 金額と買った理由を残す |
この表は節約できた結果ではなく、これから確かめる課題です。どこがどれだけ改善するかは、まだ分かっていません。
「安く買うこと」と「使わないこと」は全く違った
半額だからと必要のない惣菜まで買っていた
「半額だから買っておこう」。仕事帰りのスーパーで、そう考えることがありました。
本来必要だった商品を半額で買えれば、予定していた出費を抑えられます。しかし、私が買っていた中には、値下げシールを見なければ手に取らなかった惣菜もありました。
必要かどうかを決める前に、安くなっていることを買う理由にしていたのだと思います。
値下げシールを見ると得した気になっていた
例えば、400円の惣菜が半額の200円になっている場合を考えます。以下は違いを説明するための仮の例で、私の購入実績ではありません。
| 買い方 | 実際に払う額 | 比べる相手 | お金の動き |
|---|---|---|---|
| もともと買う予定の惣菜を半額で買う | 200円 | 予定していた400円 | 予定より200円少なく済む |
| 買う予定のなかった惣菜を半額で追加する | 200円 | 追加せず0円で済む場合 | 予定外の支出が200円増える |
値札だけを見れば、どちらも200円引きです。しかし、財布から出ていくお金を考えると、意味が違います。
値引きされた200円が、貯金として入ってくるわけではありません。私が確認すべきだったのは、安くなった額より、追加で払った額でした。
半額でも不要なら、払った分は予定外の出費
本当に必要のない商品なら、半額でも買わない方がお金は残ります。「100%無駄遣い」と自分に言いたくなるのは、こうした追加購入です。
もちろん、食事を楽しむために納得して買うことまで、全部無駄と呼びたいわけではありません。今回は、安いという理由だけで必要以上に買っていた自分の話です。
食べ切ったとしても、もともと必要のない量まで買っていたなら、家計の節約になったとは言えませんでした。
これからは値下げ率より「本当に必要か」で判断する
次に値下げ品を見つけた時は、「今日これを買うつもりだったか」「今ある食事だけでは足りないか」を先に考えたいです。
必要な商品が安くなっていたら選ぶ。その順番に変えたいと思っています。値下げ品を避けるのではなく、値下げシールに買う量まで決めてもらわないようにします。
単身赴任で太った原因と、お金が貯まらない原因は同じだった
支出を振り返っているうちに、別の問題との共通点に気づきました。お金が残らなかった習慣が、体重が増えた時の生活とほぼ重なっていたのです。
夜の食べ過ぎは、買う量の段階から始まっていた
夕食に追加した惣菜やおかずは、買って終わりではありません。食卓に並び、食べる量も増えていました。
私の場合、食べる時だけ気をつけるより、その前に買いすぎないことが大切そうです。夜の食べ過ぎを振り返ると、スーパーでの判断につながっていました。
飲酒とつまみが、夕食に上乗せされていた
お酒を飲む時は、つまみが欲しくなります。夕食があるのに別に食べ物を用意し、さらにもう一品欲しくなることもありました。
自分では普通の晩酌のつもりでも、夕食に上乗せする量が増えていました。お金の計算でも、食事の量でも、ここを別扱いにしていた気がします。
買い食いは、食事の外にあるつもりになっていた
途中で買った食べ物も、一回だけ見ると小さな支出です。しかし、その後にいつもどおり夕食を食べれば、食べる量は上乗せされます。
食事として意識しない買い食いほど、お金も食べた量も振り返りにくかったのかもしれません。
財布は軽くなり、体は重くなった
こうして振り返ると、私の単身赴任生活は、少々困った方向に進んでいました。
財布は軽くなり、体は重くなりました。
財布には残らず、体重だけは残る。あまりありがたくない資産形成です。
本当は将来のための資産を増やしたかったのですが、毎日の買い方はその目標と合っていませんでした。笑い話で終わらせず、ここは変えていきたいです。
生活習慣を直して、健康と家計の両方を整えたい
体重が増えた理由を、今回の買い物だけで断定することはできません。ただ、私自身は、必要以上に買って食べていた習慣が一因だったと感じています。
だからこそ、食費の見直しと体重への意識を別々の目標にせず、同じ買い物の場面で考えたいです。今のところは気づきの段階で、減量や節約の成果を報告できる状態ではありません。
お酒は「酒代」だけ見ても本当の出費は分からない
お酒を飲むとつまみが欲しくなる
家計簿で酒代だけを集計しても、私の飲酒に伴う支出は全部見えてこないと思います。お酒に合わせて買った食べ物が、別の項目に入るからです。
私の場合は、お酒があるとつまみが欲しくなります。夕食として必要なものと、飲むために追加したものを、一度分けて見てみたいです。
さらに一品追加し、食費まで増える
飲むと食欲が増し、もう少し食べたくなる感覚もあります。つまみだけで終わらず、惣菜や追加のおかずまで増えていました。
ここで確かめたいのは、「お酒を飲まない日でも、その一品を買っただろうか」という点です。
飲む日に食べたものを全部お酒のせいにするのではなく、自分が飲酒を理由に追加したものを確認します。そうすれば、酒代だけでは見えない出費が分かりそうです。
飲酒によって増える周辺支出も家計簿で確認する
次月の記録では、酒代に加え、飲むために買ったつまみや追加のおかずに短いメモを付けるつもりです。
例えば「飲むために追加」「夕食として必要」と残しておけば、後から買った理由を振り返れます。飲酒した日としなかった日も分かるようにします。
支出は商品ごとに一度だけ記録し、飲酒に伴う追加購入はその内訳として見ます。食費の合計に、つまみ代をもう一度足すような数え方はしません。
減らしたいのは酒代の数字だけではなく、飲酒をきっかけに増えていた買い物です。
これからは「安いか」ではなく「必要か」で買い物をする
スーパーへ行く前に買うものを決める
今後、最初に試したいのは、店に入る前にその日の夕食に必要なものを決めることです。家にあるものや、食べる量も先に考えます。
自炊する日だけでなく、惣菜を利用する日も同じです。必要な食事を決めてから売り場を見る方が、追加の一品に気づきやすいと思います。
毎日手の込んだ料理を作るという目標にはしません。仕事の後でも続けられる食事の用意を考え、そのうえで買いすぎを減らしたいです。
値下げ品でも予定外なら一度立ち止まる
予定になかった値下げ品を見つけたら、すぐにかごへ入れず、今選んでいる食事で足りるかを考えます。
必要な一品を値下げ品に置き換えるなら、出費を抑えられる場合があります。すでに選んだものに追加するなら、会計は増えます。
同じ半額の商品でも、「入れ替えた」のか「増やした」のかを自分で区別する。これを次の買い物から意識してみます。
買い食いと酒の支出を毎日記録する
次月からは、金額と品目に加え、予定した買い物か、予定外の追加かを簡単に残します。買い食いにも同じルールを使います。
うまく買わずに済んだ日だけでなく、買ってしまった日も記録したいです。何度も出てくる理由が分かれば、次に気をつける場面が具体的になります。
毎回長い反省文を書くのでは続かなさそうなので、「半額で追加」「晩酌用」など短いメモから始めます。自分を責めるためではなく、買い方を知るための記録です。
生活習慣を整え、健康と資産形成を同時に進めたい
運動を続けて余計な買い食いを減らす
現在は運動も再開し、ランニングなどをしています。体を動かすと、「せっかく運動したのだから、余計なものを食べたくない」という意識が出てきました。
これは私自身の気持ちの変化です。走れば食費や体重が必ず減るという意味ではありませんが、買い物の前に一度考えるきっかけにはしたいと思います。
せっかく運動した日だから何かをご褒美に買う、という方向ではなく、今の自分に必要な量を選ぶことにつなげたいです。
食費を減らした分を投資余力に変える
買わずに済んだお金を、別の買い物で使い直してしまえば、手元には残りません。私は、そのお金を将来の資産形成につなげたいと考えています。
ただし、現在の生活収支は概算で赤字です。出費が少し減ったからといって、その全額をすぐ投資に回せるわけではありません。
まず不足分を減らし、生活を黒字にする。そのうえで月全体の収支と必要な支払いを確認し、本当に残ったお金を資産形成用として分けたいです。
値札の割引額でも、「買わなかったつもり」の金額でもなく、実際に手元に残ったお金で考えていきます。
関連記事:会社員の資産形成は何から?老後と今の自由のために、資産家を目指す私の種銭づくり
次月から家計簿で本当の数字を確認する
今回の原因分析は、自分の生活の振り返りです。どの習慣が赤字に何円影響したかを、日々の記録から証明できたわけではありません。
次月の11月からは毎日家計簿をつけ、食費の合計、予定外の追加購入、飲酒に伴う支出を確認します。10月の概算との差を、そのまま節約の成果と決めつけないようにします。
追加購入が減っても、ほかの支出が増えれば生活全体は変わりません。最終的には、月の合計でお金が残るようになったかを見ていきたいです。
生活を整えて資産形成につなげたいという思いは、以前の記事にも書きました。今回は、そのために変える行動を少し具体的にできたと思っています。
関連記事:会社員の資産形成は生活の立て直しから|単身赴任の食費・酒代を見直して種銭を作る
まとめ|単身赴任の赤字は、生活習慣を変えれば改善できる余地がある
単身赴任でお金が貯まらない理由を振り返ると、私の場合は固定費以上に、日々の食費の使い方を見直す必要がありそうでした。
昼の外食、夜の惣菜、ほぼ毎日の酒とつまみ、途中の買い食い。その中でも、必要な食事に追加して買う習慣が気になっています。
半額の商品を選んでも、必要のないものまで買えば支出は増えます。これからは値下げ率より、「本当に必要か」「予定したものの代わりか、追加か」を考えます。
必要以上に買って食べていたことは、体重が増えた生活とも重なっていました。食費と体のことを、同じ習慣の見直しとして考えていきたいです。
次月から毎日記録し、まずは生活の黒字化を目指します。その先で残せたお金を、別の消費に使わず資産形成へつなげたいと思っています。
まだ成果が出た話ではありません。同じように、気づけばお金が残っていないと感じる方と一緒に、自分の買い方を見直していければと思います。
コメント